特种电子迈入“5000亿时代”:装备升级驱动结构性增长
我国特种电子产业正迎来里程碑式的跨越。据火炬电子2025年年报摘要等公开资料,中国特种电子行业市场规模已从2021年的3508亿元增长至2025年的5012亿元,年均复合增长率约9%,正式跨过5000亿元门槛。在全球地缘政治格局变化与技术革新加速的背景下,这一数字背后,是一场由装备升级、信息化转型与国产化替代共同驱动的结构性增长。
四年增长四成,行业进入放量期
从3508亿元到5012亿元,四年间市场规模扩张约43%,增长节奏稳定而坚实。与依赖消费电子周期性波动的民用市场不同,特种电子与国防装备列装、关键基础设施建设的节奏高度绑定,具备更强的抗周期属性与更长的景气周期。这一特性,让特种电子在整体电子产业承压时依然保持了强劲的韧性。
值得注意的是,这一轮增长并非简单的规模扩张,而是“量价齐升”的结构性行情。航空航天、船舶、武器装备等领域的核心元器件需求持续释放,叠加高端产品占比提升,特种电子企业的盈利能力与订单质量同步改善。对于深耕高可靠领域的厂商而言,这意味着既有存量订单的稳步放量,也有高端新品带来的增量价值。
三大引擎:列装、信息化、国产化
驱动本轮增长的引擎清晰可见。其一,新型装备加速列装。随着国防现代化与新型装备进入批量列装周期,作为装备“神经中枢”的特种电子系统需求随之放量,电源管理芯片、传感器、微波器件等核心产品率先受益。以电源管理芯片为例,作为保障装备稳定运行的关键元器件,其市场需求随装备升级快速释放。
其二,国防信息化建设深入推进。从平台作战向体系作战转变,对数据链、指控系统、电子对抗等信息化装备提出更高要求,信息化占比提升直接抬高了单套装备的电子价值量。智能化、网络化装备的列装,进一步扩大了特种电子元器件的覆盖范围与单机用量。
其三,国产化替代全面提速。在地缘风险与供应链重构的背景下,自主可控从“可选项”变为“必选项”,为国产特种电子企业打开了进口替代的成长空间。尤其是过去长期依赖进口的高端元器件与关键材料,正成为国产化攻坚的重点方向。
高可靠双门槛:行业集中度持续提升
特种电子元器件的高可靠应用,存在资质认证与技术积累的双重门槛。供应体系验证时间长、流程复杂,进一步提升了行业集中度。这意味着,先发企业凭借长期积累的研发能力、量产经验与客户粘性,构筑起难以逾越的护城河,而新进入者则需要投入大量时间与资源方能突破验证周期。
这种门槛属性,客观上保障了行业的供给质量与稳定性,也让具备体系化能力的头部企业,能够在行业扩容周期中获取更大份额、享受更持续的业绩弹性。业内普遍判断,随着特种行业向信息化、智能化、国产化方向演进,行业“强者恒强”的格局将更加稳固。
全球视野:国防电子万亿市场共振
放眼全球,特种电子市场的扩张并非孤例。据多家国际市场机构预测,全球国防电子市场规模2025年约1825亿美元,预计到2035年将突破3200亿美元,年均复合增速约6%。全球军事开支上行、基础设施现代化与智能化改造,共同推高了国防电子的长期需求。从军用电子元器件到整机系统,海外市场同样处于持续扩张通道。
在这样的大背景下,中国特种电子产业凭借完整的产业链、庞大的内需市场与快速提升的技术能力,有望在全球竞争中获得更大的份额与话语权,并依托国产化进程降低对外部供应链的依赖。
展望:向信息化、智能化演进
业内普遍认为,特种电子行业正由“数量驱动”转向“质量驱动”,向信息化、智能化、国产化替代方向加速演进。随着“十五五”规划对集成电路、电子元器件高端化的重点布局,特种电子有望在装备升级与自主可控的双轮驱动下,延续高质量增长态势,为国防建设与高端制造提供坚实支撑。迈过“5000亿时代”之后,特种电子正在书写以质取胜、以新求进的新篇章。

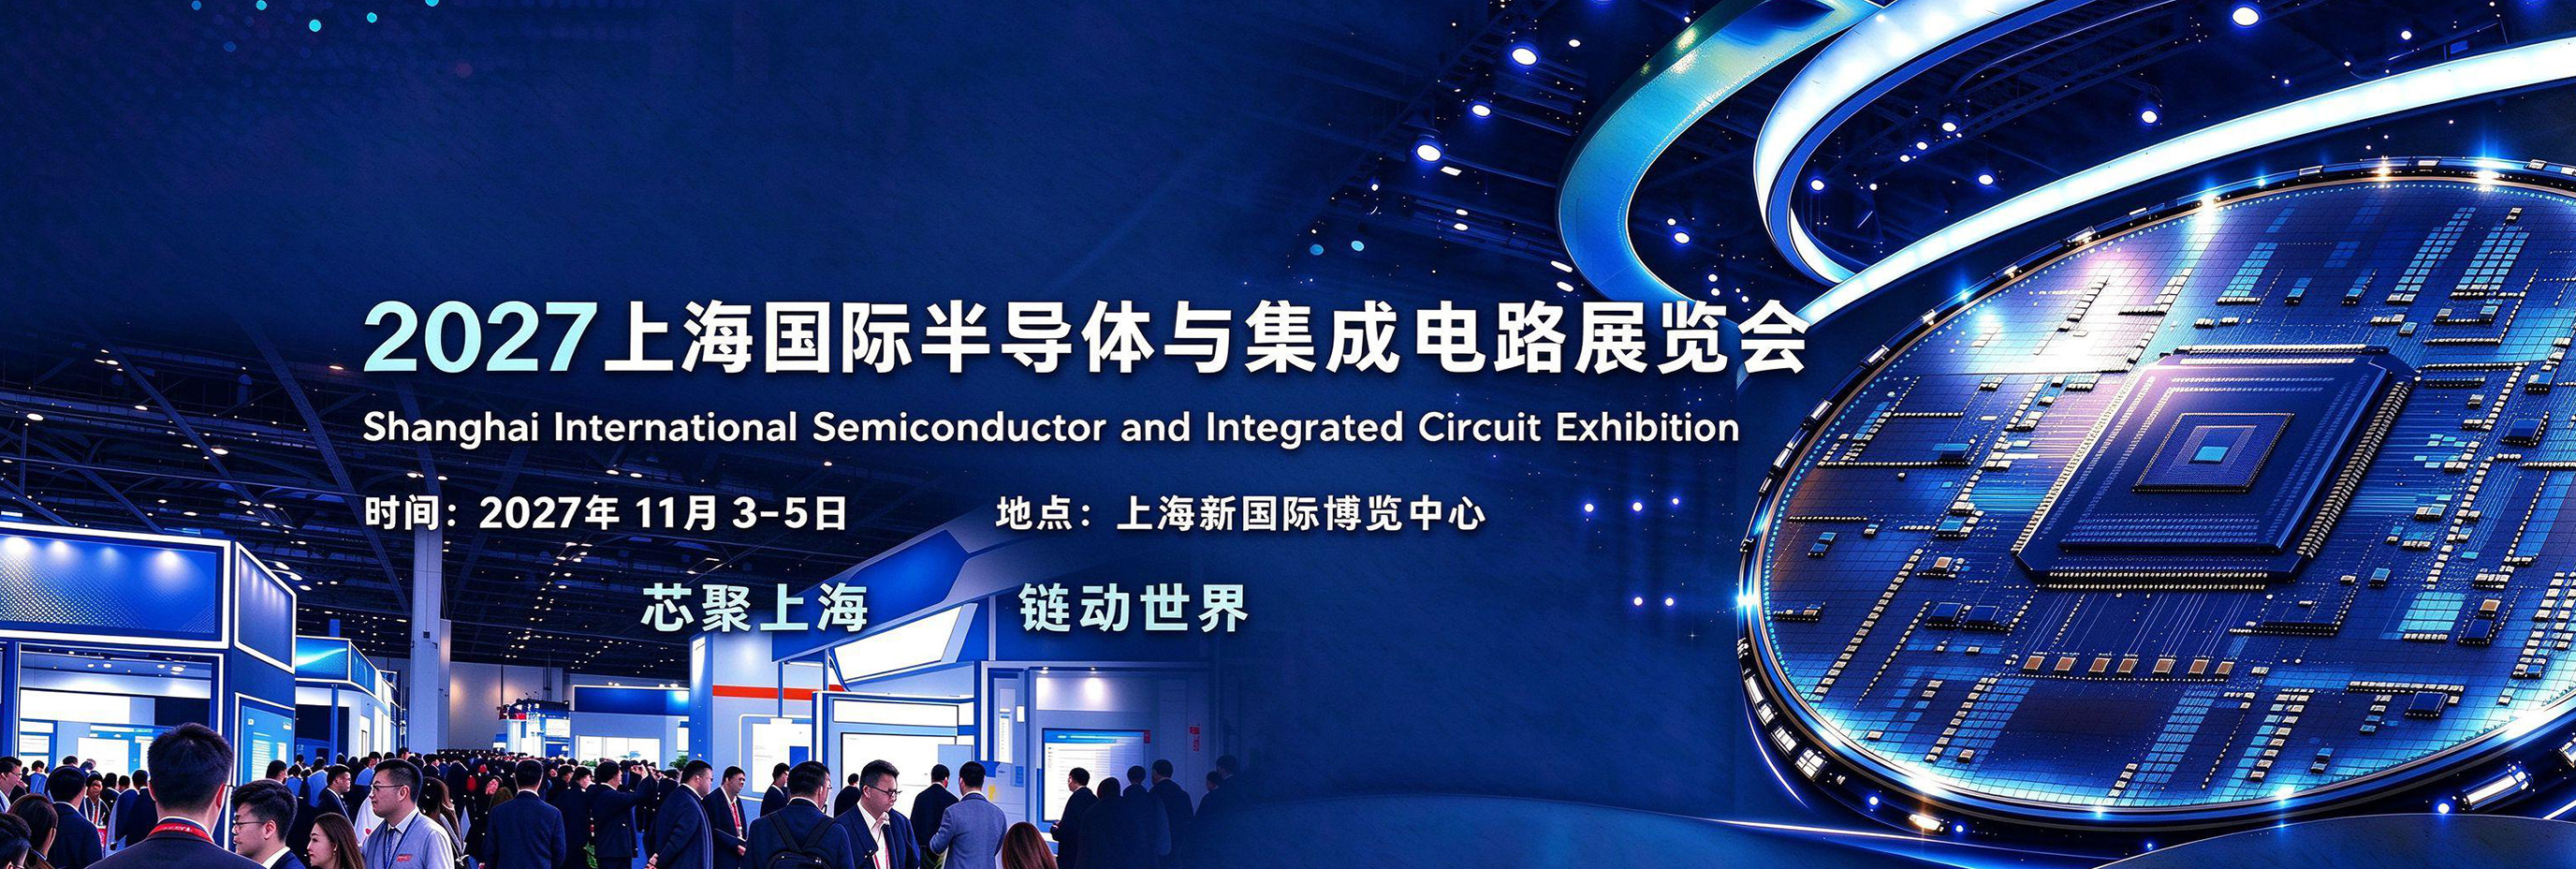
 展会现场


 展会优势
.jpg)
.jpg)
.jpg)
.jpg)
.jpg)
.jpg)
.jpg)
.jpg)
.jpg)
.jpg)
.jpg)
.jpg)